-
-
-
-
-
-
-
Polecamy
-
-
-
Serwer Dell - Tower
 ITnes.pl sp. z o.o. jest oficjalnym partnerem HP Polska.
Wszystkie oferowane laptopy biznesowe HP pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
-
Polecamy
-
-
-
-
Oficjalny partner Lenovo Polska
 ITnes.pl sp. z o.o. jest oficjalnym partnerem Lenovo Polska.
Wszystkie oferowane laptopy biznesowe Lenovo pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
Akcesoria do laptopów ASUS
-
-
Polecamy
 Laptop ASUS ExpertBook P5 G2 PM5406CGA 90NX0AA1-M005L0 PM5406CGA-NZ0153X
Ryzen AI 5 430, 14" WQXGA IPS, RAM 16GB, 512GB, Win 11 Pro5 622,00 zł 4 570,73 zł netto- Nowy
-
-
-
Oficjalny partner ASUS Polska
 ITnes.pl sp. z o.o. jest oficjalnym partnerem ASUS Polska.
Wszystkie oferowane laptopy biznesowe ASUS pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
-
Polecamy

-
-
-
Rejestrator NVR
 ITnes.pl sp. z o.o. jest oficjalnym partnerem Dell Polska.
Wszystkie oferowane laptopy biznesowe Dell pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
Akcesoria do laptopów Microsoft
-
-
-
Polecamy
-
-
-
Oficjalny partner Microsoft Polska
 ITnes.pl sp. z o.o. jest oficjalnym partnerem Microsoft Polska.
Wszystkie oferowane laptopy biznesowe Microsoft pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
Akcesoria do laptopów Apple
-
-
-
Polecamy
-
-
-
-
-
-
Polecamy
-
-
-
Polecamy
 Laptop Durabook S15 S15-STANDARD-IP_S5G1Q2AAJBXE
i5-1235U, 15,6" Full HD, RAM 16GB, SSD 256GB, Windows 11 Pro, 3 lata Carry-in14 123,00 zł 11 482,11 zł netto
-
-
-
-
-
Program antywirusowy
-
-
Polecamy
 Laptop Milbook R14 MBR14G2-32
i7-1165G7, 14" Full HD IPS, RAM 32GB, SSD 256GB, Modem LTE, Windows 11 Pro, 2 lata Carry-in13 940,00 zł 11 333,33 zł netto
-
-
-
Polecamy
 Laptop Milbook R13 MBR13-STANDARD
i5-1135G7, 13,3" Full HD IPS, RAM 16GB, SSD 256GB, Modem LTE, Windows 11 Pro, 2 lata Carry-in14 760,00 zł 12 000,00 zł netto
-
-
-
-
-
-
Polecamy
 Laptop Getac V120 G1 V120-16GB-BASIC_VV116PESBDBX
Core Ultra 5 225H, 12,2" 1900x1200 MT, RAM 16GB, SSD 256GB, Windows 11 Pro, 3CI19 902,00 zł 16 180,49 zł netto
-
-
-
Polecamy
-
-
-
-
-
MSI Business
-
-
-
-
Akcesoria do laptopów MSI
-
-
-
-
-
-
-
Torby na laptopyTorby na laptopy Acer
Torby na laptopy ASUS
Torby na laptopy Baltan
Torby na laptopy Belkin
Torby na laptopy dbramante1928
Torby na laptopy Dell
Torby na laptopy Dicota
Torby na laptopy Getac
Torby na laptopy HP
Torby na laptopy Kensington
Torby na laptopy Lenovo
Torby na laptopy Natec
Torby na laptopy Samsonite
Torby na laptopy Satechi
Torby na laptopy Targus
-
-
-
Plecaki na laptopyPlecaki na laptopy ASUS
Plecaki na laptopy dbramante1928
Plecaki na laptopy Dell
Plecaki na laptopy Dicota
Plecaki na laptopy Genesis
Plecaki na laptopy Golla
Plecaki na laptopy HP
Plecaki na laptopy Kensington
Plecaki na laptopy Lenovo
Plecaki na laptopy Natec
Plecaki na laptopy Samsonite
Plecaki na laptopy Targus
Plecaki na laptopy UAG
-
-
-
Etui na laptopyEtui na laptopy Acer
Etui na laptopy dbramante1928
Etui na laptopy Dell
Etui na laptopy Dicota
Etui na laptopy Durabook
Etui na laptopy Getac
Etui na laptopy Golla
Etui na laptopy HP
Etui na laptopy Incase
Etui na laptopy Lenovo
Etui na laptopy Natec
Etui na laptopy Satechi
Etui na laptopy Targus
Etui na laptopy UAG
-
-
-
-
Rozszerzenia gwarancjiRozszerzenia gwarancji APC
Rozszerzenia gwarancji Apple
Rozszerzenia gwarancji ASUS
Rozszerzenia gwarancji Dell
Rozszerzenia gwarancji Epson
Rozszerzenia gwarancji Fujitsu
Rozszerzenia gwarancji HP
Rozszerzenia gwarancji Lenovo
Rozszerzenia gwarancji Logitech
Rozszerzenia gwarancji Microsoft
Rozszerzenia gwarancji Samsung
Rozszerzenia gwarancji Toshiba Dynabook
-
-
Stacje dokująceStacje dokujące Acer
Stacje dokujące ASUS
Stacje dokujące AUKEY
Stacje dokujące Belkin
Stacje dokujące Dell
Stacje dokujące Delock
Stacje dokujące Dicota
Stacje dokujące Durabook
Stacje dokujące Fujitsu
Stacje dokujące Getac
Stacje dokujące Green Cell
Stacje dokujące HP
Stacje dokujące i-tec
Stacje dokujące Kensington
Stacje dokujące Lenovo
Stacje dokujące Logitech
Stacje dokujące Microsoft
Stacje dokujące Milbook
Stacje dokujące Natec
Stacje dokujące Satechi
Stacje dokujące Targus
Stacje dokujące Unitek
Stacje dokujące Verbatim
-
-
-
-
-
-
-
Rodzaj laptopa
-
-
-
Przekątna ekranu
-
Rodzaj ekranu
-
Rozdzielczość ekranu
-
-
-
Procesor
-
-
-
-
-
-
Lenovo ThinkBook
-
-
-
Dell Pro
-
-
-
HP EliteBook
-
-
-
-
-
-
-
-
-
-
Polecamy
 Komputer HP EliteDesk 8 Mini G2i DZ6M7ET
Mini Desktop, Core Ultra 7 356H, RAM 16GB, SSD 512GB, Wi-Fi, Windows 11 Pro7 049,00 zł 5 730,89 zł netto
-
-
-
Oficjalny partner czołowych producentów komputerów stacjonarnychITnes.pl sp. z o.o. jest oficjalnym partnerem czołowych producentów komputerów stacjonarnych dla biznesu.
Wszystkie oferowane komputery pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
-
Polecamy
-
-
-
Oficjalny partner czołowych producentów komputerów All-in-OneITnes.pl sp. z o.o. jest oficjalnym partnerem czołowych producentów komputerów All-in-One (AiO) dla biznesu.
Wszystkie oferowane komputery pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
-
Polecamy
 Stacja robocza Dell Pro Max z GB10 FCM1253
Mini Desktop, NVIDIA GB10, RAM 128GB, SSD 4TB, Wi-Fi, NVIDIA DGX OS, 2 lata Carry-in42 496,00 zł 34 549,59 zł netto
-
-
-
Oficjalny partner czołowych producentów komputerów stacji roboczychITnes.pl sp. z o.o. jest oficjalnym partnerem czołowych producentów stacji roboczych.
Wszystkie oferowane komputery pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
-
Polecamy
-
-
-
Oficjalny partner czołowych producentów terminali sieciowychITnes.pl sp. z o.o. jest oficjalnym partnerem czołowych producentów komputerów stacjonarnych dla biznesu.
Wszystkie oferowane komputery pochodzą z oficjalnej, polskiej dystrybucji.
-
-
-
-
-
-
Komputery All-in-OnePamięć RAM
8 GB
16 GB
32 GB
64 GB
Przekątna ekranu
Poniżej 20"
Od 20 do 21,9"
Od 22 do 23,9"
Od 24 do 26,9"
Od 27"
Typ ekranu
Ekran tradycyjny
Ekran dotykowy
Cena (brutto)
Komputery AiO do 2500 zł
Komputery AiO do 3000 zł
Komputery AiO do 4000 zł
Komputery AiO do 5000 zł
Komputery AiO do 8000 zł
Komputery AiO do 10 000 zł
Komputery AiO powyżej 10 000 zł
-
-
-
Stacje roboczePamięć RAM
16 GB
32 GB
64 GB
128 GB
Karta graficzna
Dedykowana
Zintegrowana
Obudowa
Tiny
Tower
SFF
Cena (brutto)
Stacje robocze do 6000 zł
Stacje robocze do 8000 zł
Stacje robocze do 10 000 zł
Stacje robocze do 12 000 zł
Stacje robocze do 15 000 zł
Stacje robocze do 20 000 zł
Stacje robocze powyżej 20 000 zł
-
-
-
-
-
All-in-One Dell
-
-
-
Stacja robocza Lenovo
 Stacja robocza Lenovo ThinkStation P4 30KN0024PB
Tower, Ryzen 9 PRO 9965, RAM 64GB, SSD 1TB, Windows 11 Pro, 3 lata On-Site16 242,00 zł 13 204,88 zł netto
-
-
-
Desktop HP
Komputer HP EliteDesk 8 Mini G2i DZ6M7ET
Mini Desktop, Core Ultra 7 356H, RAM 16GB, SSD 512GB, Wi-Fi, Windows 11 Pro7 049,00 zł 5 730,89 zł netto
-
-
-
-
-
-
-
Polecamy
 Urządzenie wielofunkcyjne laserowe kolor Canon i-SENSYS MF465dw II 7188C007AA
A4, 40 str./min, LAN, Wi-Fi1 899,00 zł 1 543,90 zł netto
-
-
Polecamy
 Urządzenie wielofunkcyjne laserowe mono Brother MFC-B7800DN MFCB7800DNYJ1
1200x1200 dpi, do 34 str./min1 153,00 zł 937,40 zł netto
-
-
Polecamy
 Urządzenie wielofunkcyjne atramentowe Epson WorkForce Pro EM-C7100DWF C11CL35401
A3, 35 str./min, 4800x1200 DPI5 514,00 zł 4 482,93 zł netto
-
-
-
-
Polecamy
 Drukarka laserowa kolorowa Brother HL-L9310CDW HLL9310CDWRE1
do 31 str./min2 220,00 zł 1 804,88 zł netto
-
-
Polecamy
 Drukarka laserowa mono Brother HL-L1230W HLL1230WYJ1
2400x600 dpi, do 20 str./min484,00 zł 393,50 zł netto
-
-
-
-
-
Polecamy
 Drukarka atramentowa Epson WorkForce Pro EP-C800RDW C11CK21401
A4, 34 str./min, 4800x1200 DPI3 354,00 zł 2 726,83 zł netto
-
-
Polecamy
-
-
-
-
-
Polecamy
 Drukarka termiczna etykiet Brother PT-D210VP PTD210VPYJ1
szerokość taśmy 12 mm, zasilanie 6 x AAA LR03281,00 zł 228,46 zł netto- Obecnie brak na stanie
-
-
Polecamy
 Drukarka igłowa Epson LX-350 C11CC24031
kalkowanie 4 + oryginał, 240x144 DPI969,00 zł 787,80 zł netto
-
-
Polecamy
-
-
-
-
-
-
-
Polecamy

-
-
-
-
-
Materiały eksploatacyjneTusze
Tusze do drukarek Brother
Tusze do drukarek Canon
Tusze do drukarek Epson
Tusze do drukarek HP
Tonery
Tonery do drukarek Brother
Tonery do drukarek Canon
Tonery do drukarek HP
Bębny
Bębny do drukarek Brother
Bębny do drukarek Canon
Bębny do drukarek HP
Głowice
Głowice do drukarek HP
Fusery
Fusery HP
-
-
-
-
Polecamy

-
-
-
-
-
Urządzenie wielofunkcyjne
Urządzenie wielofunkcyjne atramentowe Epson WorkForce Pro EM-C7100DWF C11CL35401
A3, 35 str./min, 4800x1200 DPI5 514,00 zł 4 482,93 zł netto
-
-
-
Drukarka
Drukarka laserowa mono Brother HL-L1230W HLL1230WYJ1
2400x600 dpi, do 20 str./min484,00 zł 393,50 zł netto
-
-
-
Toner do drukarki
-
-
-
-
-
-
-
Tablety SamsungSamsung Galaxy Tab S11 Ultra
Samsung Galaxy Tab S11
Samsung Galaxy Tab S10 Ultra
Samsung Galaxy Tab S10+
Samsung Galaxy Tab S10 FE+
Samsung Galaxy Tab S10 FE
Samsung Galaxy Tab S10 Lite
Samsung Galaxy Tab S9 FE+
Samsung Galaxy Tab S9 FE
Samsung Galaxy Tab S9+
Samsung Galaxy Tab S9
Samsung Galaxy Tab S7 FE
Samsung Galaxy Tab S6 Lite 2024
Samsung Galaxy Tab Active5 Pro 5G
Samsung Galaxy Tab Active5 5G
Samsung Galaxy Tab Active5 Wifi
Samsung Galaxy Tab Active4 Pro
Samsung Galaxy Tab A9+
Samsung Galaxy Tab A9
-
-
-
-
Polecamy
 Tablet Apple iPad Air 13 M4 (2026) MH9K4HC/A
Apple M4, 13" 2732x2048, 256GB, RAM 12GB, 5G, Księżycowa poświata, Kamera 12+12Mpix, iPadOS, 1CI7 098,00 zł 5 770,73 zł netto- Obecnie brak na stanie
-
-
-
-
-
-
Samsung GalaxySamsung Galaxy Z Fold8 Ultra
Samsung Galaxy Z Fold8
Samsung Galaxy Z Flip8
Samsung Galaxy S26 Ultra
Samsung Galaxy S26+
Samsung Galaxy S26
Samsung Galaxy Z Fold7
Samsung Galaxy Z Flip7 FE
Samsung Galaxy Z Flip7
Samsung Galaxy S25 Ultra
Samsung Galaxy S25+
Samsung Galaxy S25 FE
Samsung Galaxy S25
Samsung Galaxy S25 Edge
Samsung Galaxy S24 FE
Samsung Galaxy S24
Samsung Galaxy XCover7 Pro
Samsung Galaxy XCover7
Samsung Galaxy A57
Samsung Galaxy A56
Samsung Galaxy A37
Samsung Galaxy A36
Samsung Galaxy A35 5G
Samsung Galaxy A26
Samsung Galaxy A17 5G
Samsung Galaxy A17
Samsung Galaxy A16 5G
Samsung Galaxy A16
-
-
-
Polecamy
-
-
-
-
-
Apple Watch
 Smartwatch Apple Watch SE 3 MEHJ4MP/A
44 mm GPS, aluminium z paskiem sportowym w kol. księżycowej poświaty , M/L1 372,00 zł 1 115,45 zł netto
-
-
-
Galaxy Watch

-
-
-
-
-
-
TabletyPrzekątna ekranu
Poniżej 9"
Od 9 do 10,9"
Od 11 do 11,9"
Od 12"
Pamięć wbudowana
128 GB
256 GB
512 GB
1 TB
2 TB
Modem GSM
Tablety z wbudowanym modemem
Cena (brutto)
Tablety do 1000 zł
Tablety do 1500 zł
Tablety do 2000 zł
Tablety do 3000 zł
Tablety do 4000 zł
Tablety do 5000 zł
Tablety do 7000 zł
Tablety powyżej 7 000 zł
-
-
-
SmartfonyPrzekątna ekranu
Poniżej 5"
Od 5 do 5,4"
Od 5,5 do 5,9"
Od 6 do 6,4"
Od 6,5"
Pamięć wbudowana
128 GB
256 GB
512 GB
1 TB
Cena (brutto)
Smartfony do 2500 zł
Smartfony do 3000 zł
Smartfony do 4000 zł
Smartfony do 5000 zł
Smartfony do 7000 zł
Smartfony powyżej 7 000 zł
-
-
-
-
-
Samsung Galaxy Tab
-
-
-
Apple iPhone
-
-
-
Apple Watch
Smartwatch Apple Watch SE 3 MEHJ4MP/A
44 mm GPS, aluminium z paskiem sportowym w kol. księżycowej poświaty , M/L1 372,00 zł 1 115,45 zł netto
-
-
-
-
-
-
-
Serwery RackSerwery rack Dell
Dell PowerEdge R260
Dell PowerEdge R360
Dell PowerEdge R470
Dell PowerEdge R570
Dell PowerEdge R6525
Dell PowerEdge R660xs
Dell PowerEdge R750xs
Dell PowerEdge R760xs
Dell PowerEdge R770
Serwery rack Fujitsu
Fujitsu PRIMERGY RX1330 M5
Fujitsu PRIMERGY RX1330 M6
Fujitsu PRIMERGY RX2520 M5
Fujitsu PRIMERGY RX2530 M6
Fujitsu PRIMERGY RX2540 M6
Fujitsu PRIMERGY RX2540 M7
Serwery rack HPE
HPE ProLiant DL385
HPE ProLiant DL380
HPE ProLiant DL365
HPE ProLiant DL360
HPE ProLiant DL345
HPE ProLiant DL325
HPE ProLiant DL320
HPE ProLiant DL145
HPE ProLiant DL20
Serwery rack Lenovo
Lenovo ThinkSystem SR665
Lenovo ThinkSystem SR650
Lenovo ThinkSystem SR645
Lenovo ThinkSystem SR630
Lenovo ThinkSystem SR530
Lenovo ThinkSystem SR250
-
-
-
Serwery TowerSerwery tower Dell
Dell PowerEdge T150
Dell PowerEdge T160
Dell PowerEdge T350
Dell PowerEdge T360
Dell PowerEdge T550
Dell PowerEdge T560
Dell PowerEdge T640
Serwery tower Fujitsu
Fujitsu PRIMERGY TX1310 M5
Fujitsu PRIMERGY TX1320 M5
Fujitsu PRIMERGY TX1320 M6
Fujitsu PRIMERGY TX1330 M5
Fujitsu PRIMERGY TX1330 M6
Fujitsu PRIMERGY TX2550 M7
Serwery tower HPE
HPE ProLiant ML350
HPE ProLiant ML110
HPE ProLiant ML30
HPE MicroServer
Serwery tower Lenovo
Lenovo ThinkSystem ST650
Lenovo ThinkSystem ST550
Lenovo ThinkSystem ST250
Lenovo ThinkSystem ST50
Lenovo ThinkSystem ST45
-
-
-
Serwer Dell - Rack
 Serwer Dell PowerEdge R260 EMEA_PROMO_R260_SPL2
Rack (1U), Intel Xeon 6 Xeon 6 6325P, RAM 16GB19 134,00 zł 15 556,10 zł netto
-
-
-
Serwer Dell - Tower
 Serwer Dell PowerEdge T360 EMEA_PROMO_T360_SPL3
Tower, Intel Xeon 6 Xeon 6 6315P, RAM 16GB, 2xLAN, 3 lata On-Site20 125,00 zł 16 361,79 zł netto
-
-
-
-
-
-
-
Polecamy
-
-
-
-
-
-
-
-
Polecamy

-
-
-
-
-
Rejestratory do kamer
-
-
-
Polecamy
 Kamera IP Ubiquiti UVC-G6-PTZ-W
8MP, 4K dual-lens, Multi-TOPS AI Engine2 136,00 zł 1 736,59 zł netto
-
-
-
Polecamy
 Rejestrator NVR QNAP TVR-AI200-16CH-16P
16 kanałowy AI SMART rejestrator z PoE+3 373,00 zł 2 742,28 zł netto
-
-
-
-
-
Zasilacze awaryjne UPSZasilacze awaryjne UPS APC
Zasilacze awaryjne UPS APC rack
Zasilacze awaryjne UPS APC tower
Zasilacze awaryjne UPS Cyberpower
Zasilacze awaryjne UPS Cyberpower rack
Zasilacze awaryjne UPS Cyberpower tower
Zasilacze awaryjne UPS Eaton
Zasilacze awaryjne UPS Eaton tower
Zasilacze awaryjne UPS Eaton rack
Zasilacze awaryjne UPS Ever
Zasilacze awaryjne UPS Ever tower
Zasilacze awaryjne UPS Ever rack
Zasilacze awaryjne UPS Fideltronik
Zasilacze awaryjne UPS Fideltronik tower
Zasilacze awaryjne UPS Fideltronik rack
Zasilacze awaryjne UPS FSP
Zasilacze awaryjne UPS FSP tower
Zasilacze awaryjne UPS FSP rack
Zasilacze awaryjne UPS PowerWalker
Zasilacze awaryjne UPS PowerWalker tower
Zasilacze awaryjne UPS PowerWalker rack
-
-
-
Polecamy
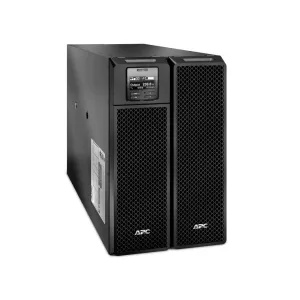 Zasilacz awaryjny UPS APC Smart UPS SRT10KXLI
10000VA/10000W, topologia Online47 594,00 zł 38 694,31 zł netto
-
-
-
-
-
Polecamy
-
-
-
-
Serwery NASPojemność dysków
2 TB
4 TB
8 TB
12 TB
16 TB
20 TB
24 TB
32 TB
40 TB
48 TB
64 TB
96 TB
Obudowa
Desktop
Tower
Rack (1U)
Rack (2U)
Rack (3U)
Cena (brutto)
Serwery NAS do 2000 zł
Serwery NAS do 3000 zł
Serwery NAS do 4000 zł
Serwery NAS do 5000 zł
Serwery NAS do 8000 zł
Serwery NAS do 10 000 zł
Serwery NAS powyżej 10 000 zł
-
-
-
Serwery TowerLiczba rdzeni procesora
16 rdzeni
12 rdzeni
10 rdzeni
8 rdzeni
6 rdzeni
4 rdzenie
Pamięć RAM
32 GB
16 GB
8 GB
Pojemność dysków
2 TB
1 TB
960 GB
600 GB
480 GB
Cena (brutto)
Serwery Tower do 5000 zł
Serwery Tower do 7000 zł
Serwery Tower do 10 000 zł
Serwery Tower powyżej 10 000 zł
-
-
-
Serwery RackLiczba rdzeni procesora
24 rdzenie
16 rdzeni
12 rdzeni
10 rdzeni
8 rdzeni
6 rdzeni
4 rdzenie
Pamięć RAM
64 GB
32 GB
16 GB
8 GB
Pojemność dysków
2 TB
1 TB
960 GB
600 GB
480 GB
Cena (brutto)
Serwery rack do 8000 zł
Serwery rack do 10 000 zł
Serwery rack do 15 000 zł
Serwery rack powyżej 15 000 zł
-
-
-
-
-
-
-
Polecamy
-
-
-
-
-
Serwer NAS
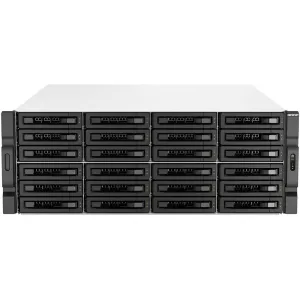 Serwer NAS QNAP Rack TS-H3087XU-RP-E2378-64G
Rack (4U), Intel Xeon E-2378, 64 GB RAM, 30 wnęk, 3 lata Carry-in76 263,00 zł 62 002,44 zł netto
-
-
-
Serwer Dell PowerEdge
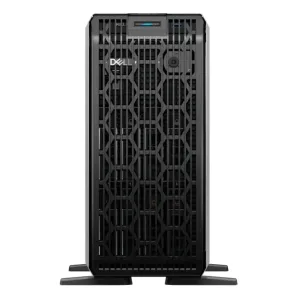 Serwer Dell PowerEdge T360 EMEA_PROMO_T360_SPL5
Tower, Intel Xeon 6 Xeon 6 6353P, RAM 32GB, 2xLAN, 3 lata On-Site34 138,00 zł 27 754,47 zł netto
-
-
-
Switch sieciowyBrak dostępnego produktu
-
-
-
-
-
-
-
-
-
-
Polecamy
 Monitor Samsung ViewFinity S7 LS27H704EAUXEN
27", 3840x2160 (4K), VA, 5 ms, Czarny813,00 zł 660,98 zł netto
-
-
-
-
-
-
Polecamy
 Projektor Epson EH-QB1000W V11HB23080
3LCD, 4K, 3300 lumenów, 5m:1, Biały27 575,00 zł 22 418,70 zł netto
-
-
-
Polecamy
-
-
-
-
-
Akcesoria do monitorówAkcesoria do monitorów Apple
Akcesoria do monitorów Asus
Akcesoria do monitorów Dell
Akcesoria do monitorów Edbak
Akcesoria do monitorów EIZO
Akcesoria do monitorów iiyama
Akcesoria do monitorów Kensington
Akcesoria do monitorów Lenovo
Akcesoria do monitorów Maclean
Akcesoria do monitorów NanoRS
Akcesoria do monitorów Neomounts by Newstar
Akcesoria do monitorów Samsung
Akcesoria do monitorów Techly
-
-
-
-
Polecamy
 Filtr prywatyzujący RODO Qoltec 51060
24", 16:9, Ochrona wzroku, Panoramiczny206,00 zł 167,48 zł netto
-
-
-
-
-
Przekątna ekranu monitora
-
Rodzaj ekranu monitora
-
Rozdzielczość monitora (najpopularniejsze)
-
-
-
Zakrzywienie monitora
-
Pozostałe cechy monitorów
-
-
-
Rozdzielczość projektora (najpopularniejsze)
-
Cena projektora (brutto)
-
-
-
-
-
-
-
-
Polecamy

-
-
-
-
-
Monitor
 Monitor AOC CU34B3E
34", 3440x1440 (UWQHD), 120Hz, 21:9, zakrzywiony, VA, HDR, 4 ms, Czarny944,00 zł 767,48 zł netto- Nowy
-
-
-
Projektor
Projektor Epson EH-QB1000W V11HB23080
3LCD, 4K, 3300 lumenów, 5m:1, Biały27 575,00 zł 22 418,70 zł netto
-
-
-
Wideokonferencje
 Zestaw głośnomówiący Poly Sync 60 Microsoft Teams Certified Speakerphone 77P41AA1 829,00 zł 1 486,99 zł netto
-
-
-
-
-
-
-
-
-
Placaki do laptopówPlecaki na laptopy ASUS
Plecaki na laptopy Dell
Plecaki na laptopy Dicota
Plecaki na laptopy Genesis
Plecaki na laptopy HP
Plecaki na laptopy Kensington
Plecaki na laptopy Lenovo
Plecaki na laptopy Natec
Plecaki na laptopy Samsonite
Plecaki na laptopy Targus
Plecaki na laptopy Toshiba Dynabook
Plecaki na laptopy Thule
-
-
-
-
-
-
-
-
Stacje dokujące, replikatoryStacje dokujące ADAM elements
Stacje dokujące Apple
Stacje dokujące ASUS
Stacje dokujące Belkin
Stacje dokujące Dell
Stacje dokujące Delock
Stacje dokujące Fujitsu
Stacje dokujące HP
Stacje dokujące i-tec
Stacje dokujące Kensington
Stacje dokujące Lenovo
Stacje dokujące Logitech
Stacje dokujące Microsoft
Stacje dokujące Natec
Stacje dokujące Targus
Stacje dokujące Toshiba Dynabook
Stacje dokujące Unitek
Stacje dokujące Verbatim
-
-
-
-
Akcesoria do monitorówAkcesoria do monitorów Apple
Akcesoria do monitorów Asus
Akcesoria do monitorów Dell
Akcesoria do monitorów Edbak
Akcesoria do monitorów EIZO
Akcesoria do monitorów iiyama
Akcesoria do monitorów Kensington
Akcesoria do monitorów Lenovo
Akcesoria do monitorów Maclean
Akcesoria do monitorów NanoRS
Akcesoria do monitorów Neomounts by Newstar
Akcesoria do monitorów Samsung
Akcesoria do monitorów Techly
-
-
-
-
Polecamy

-
-
-
-
-
-
Microsoft Windows
-
-
-
Microsoft Office
 Oprogramowanie Microsoft Office Home and Business 2024 All Languages
EP2-066061 214,00 zł 986,99 zł netto
-
-
-
-
-
-
-
Głośniki

-
-
-
Słuchawki
 Słuchawki bezprzewodowe nauszne Apple AirPods Max 2 ANC MHWP4ZM/A
USB-C, Fioletowe2 527,00 zł 2 054,47 zł netto
-
-
-
-
-
-
-
Polecamy
-
-
-
Polecamy
-
-
-
-
-
-
Dyski zewnętrzne USBDyski zewnętrzne USB ADATA
Dyski zewnętrzne USB Crucial
Dyski zewnętrzne USB GoodRAM
Dyski zewnętrzne USB Kingston
Dyski zewnętrzne USB LaCie
Dyski zewnętrzne USB Samsung
Dyski zewnętrzne USB SanDisk
Dyski zewnętrzne USB Seagate
Dyski zewnętrzne USB Toshiba
Dyski zewnętrzne USB Verbatim
Dyski zewnętrzne USB WD
-
-
-
-
Polecamy
 Dysk zewnętrzny HDD 2 TB 3,5" Verbatim Store'n'Save 47683
3,5", USB 3.0, 8 MB529,00 zł 430,08 zł netto- Nowy
-
-
-
-
-
Pamięci RAMPamięci RAM ADATA
Pamięci RAM Apacer
Pamięci RAM Corsair
Pamięci RAM Crucial
Pamięci RAM Dell
Pamięci RAM G.SKILL
Pamięci RAM GoodRAM
Pamięci RAM HP
Pamięci RAM Kingston
Pamięci RAM Lenovo
Pamięci RAM Patriot
Pamięci RAM PNY
Pamięci RAM Silicon Power
Pamięci RAM do serwerów NAS QNAP
Pamięci RAM do serwerów NAS Synology
-
-
-
-
-
-
-
-
Hub USB

-
-
-
Akcesoria i środki czyszczące

-
-
-
-
-
-
Podkładki pod myszPodkładki pod mysz 3Dconnexion
Podkładki pod mysz Corsair
Podkładki pod mysz Delock
Podkładki pod mysz Gembird
Podkładki pod mysz Genesis
Podkładki pod mysz HP
Podkładki pod mysz Kensington
Podkładki pod mysz Logitech
Podkładki pod mysz Natec
Podkładki pod mysz Satechi
Podkładki pod mysz Targus
Podkładki pod mysz Trust
-
-
-
Polecamy

 Klawiatura bezprzewodowa Logitech MX Keys for Business US 920-010250
Angielski, Brytyjski, Grafitowa524,00 zł 426,02 zł netto
-
-
-
-
-
Zasilacze, ładowarki USB, USB-CZasilacze i ładowarki USB Apple
Zasilacze i ładowarki USB AUKEY
Zasilacze i ładowarki USB Belkin
Zasilacze i ładowarki USB Dell
Zasilacze i ładowarki USB Green Cell
Zasilacze i ładowarki USB HP
Zasilacze i ładowarki USB i-tec
Zasilacze i ładowarki USB Lenovo
Zasilacze i ładowarki USB Samsung
Zasilacze i ładowarki USB Unitek
-
-
-
-
Polecamy
 Powerbank Verbatim Charge 'n' Go 32249
10000 mAh, 15W magnetyczny, 20W przewodowy, USB-C, PD 3.0, QC 3.0, Szary185,00 zł 150,41 zł netto- Nowy

-
-
-
 HP

 Lenovo

 ASUS
 Dell
 Microsoft

 Apple
 Durabook

 Milbook
 Getac
 MSI
 Acer
 Akcesoria
 Najczęściej wyszukiwane
 Popularne produkty


 Wszystkie laptopy
 Komputery stacjonarne
 Komputery All-in-One

 Stacje robocze
 Terminale sieciowe
 Akcesoria komputerowe


 Tablety
 Smartfony

 Smartwatche
 Akcesoria

 Serwery
 Serwery NAS

 Sieci
 Monitoring
 Zasilacze awaryjne UPS
 Akcesoria
 Wyposażenie serwerowni
 Monitory

 Projektory
 Akcesoria
 Najczęściej wyszukiwane
 Wideokonferencje
 Popularne produkty
 Akcesoria do komputerów
 Akcesoria do laptopów
 Akcesoria do smartfonów
 Akcesoria do monitorów
 Oprogramowanie
 Akcesoria do tabletów
 Głośniki i słuchawki
 Bezpieczeństwo
 Nośniki danych
 Podzespoły komputerowe
 Pozostałe akcesoria
 Urządzenia wskazujące
 Zasilanie

Spadki sprzedaży i prognozy rynku IT wg Counterpoint Research
Załamanie na globalnym rynku PC: Dostawy spadły o 21% w trzecim kwartale 2026 roku
Globalny rynek komputerów osobistych przechodzi obecnie przez bardzo trudny okres. Jak wynika z najnowszych danych wstępnych opublikowanych przez firmę analityczną Counterpoint Research, w trzecim kwartale 2026 roku światowe dostawy komputerów PC spadły aż o 21% rok do roku, osiągając wolumen zaledwie 57 milionów sztuk. W ujęciu kwartalnym (QoQ) spadek wyniósł równie dotkliwe 13,8%.
Sytuacja ta jest wynikiem splotu kilku niekorzystnych zjawisk rynkowych, które uderzyły zarówno w konsumentów, jak i producentów sprzętu.
Główne przyczyny rynkowej zadyszki
Analitycy Counterpoint Research wskazują, że za tak drastycznym spadkiem stoją przede wszystkim rosnące koszty komponentów – w szczególności pamięci. Przekłada się to na wyższe ceny końcowe urządzeń, co z kolei skutecznie zniechęca konsumentów do wymiany starego sprzętu na nowy. Popyt konsumencki pozostaje wyjątkowo słaby.
Nieco lepiej wygląda sytuacja w sektorze komercyjnym. Popyt biznesowy, napędzany bieżącymi procesami modernizacji floty sprzętowej oraz migracjami na nowsze wersje systemu Windows, wykazał się względną odpornością. Nie wystarczyło to jednak, aby zrekompensować straty w ujęciu ogólnorynkowym.
Dodatkowo na głębokość spadków wpłynęła tak zwana "wysoka baza" z ubiegłego roku. W trzecim kwartale 2025 roku rynek napędzały bowiem masowe zakupy przed końcem wsparcia dla systemu Windows 10 oraz korekty zapasów związane z wprowadzanymi wówczas cłami.
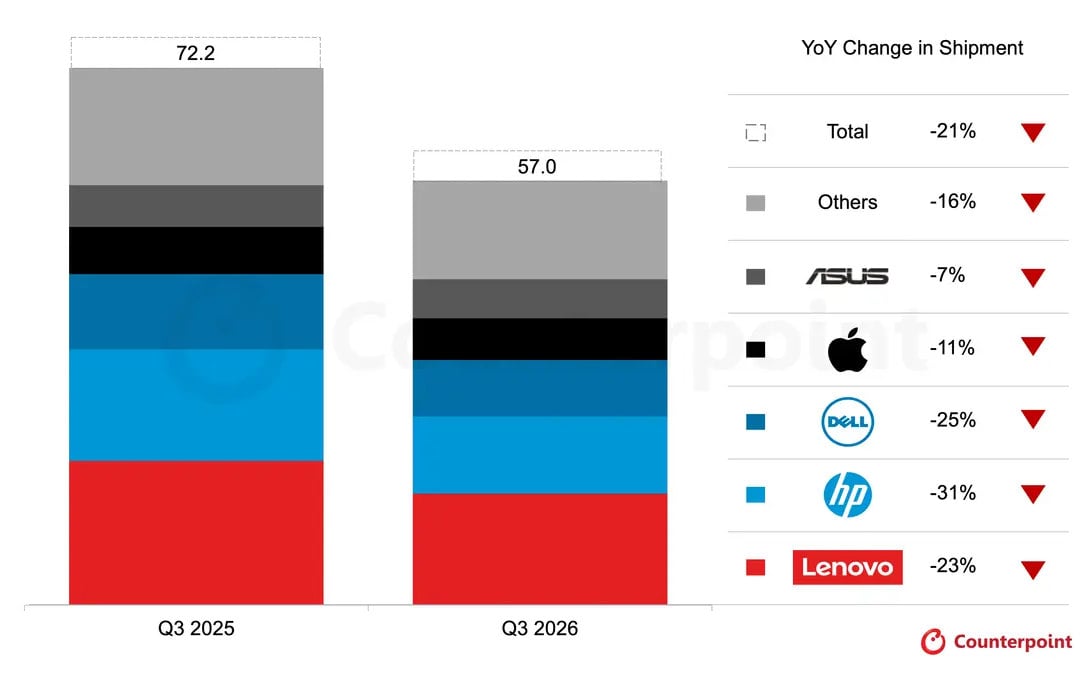
Wykres 1. Globalne dostawy komputerów PC według producentów (OEM), III kwartał 2026 r. w porównaniu z III kwartałem 2025 r. (w milionach sztuk), Źródło: Counterpoint
Liderzy rynku: Kto traci najwięcej, a kto opiera się kryzysowi?
Trzeci kwartał 2026 roku uwidocznił rosnącą przepaść pomiędzy kondycją poszczególnych producentów OEM:
- Lenovo utrzymało pozycję zdecydowanego lidera, dostarczając 15 milionów urządzeń i kontrolując 26,3% rynku. Firma odnotowała jednak bolesny spadek na poziomie 23% rok do roku.
- HP zajęło drugie miejsce z wynikiem 10,3 miliona sztuk (18,1% udziału w rynku). To właśnie HP zanotowało największy spadek w pierwszej szóstce zestawienia – dostawy skurczyły się aż o 31% w ujęciu rocznym.
- Dell zamknął podium, dostarczając 7,6 miliona sztuk sprzętu (13,3% udziału), co oznacza spadek o 25% rok do roku. Wynik ten dowodzi, że nawet silna pozycja w sektorze korporacyjnym nie jest w stanie w pełni ochronić producenta przed rynkowym kryzysem.
- Apple wykazało się zauważalną odpornością. Dostawy spadły jedynie o 11% r/r, osiągając pułap 5,6 miliona sztuk. Dzięki temu udział w rynku firmy z Cupertino wzrósł do 9,8% (z 8,7% rok wcześniej). Spadek udało się zamortyzować m.in. dzięki popularności modelu MacBook Neo.
- ASUS zanotował zaledwie 7-procentowy spadek w ujęciu rocznym, dostarczając na rynek 5,2 miliona urządzeń (9,2% udziału). Co więcej, w ujęciu kwartalnym producent ten odnotował imponujący wzrost dostaw o 19,4%.
Łącznie ta wielka piątka odpowiadała za 76,7% globalnych dostaw komputerów w Q3 2026.
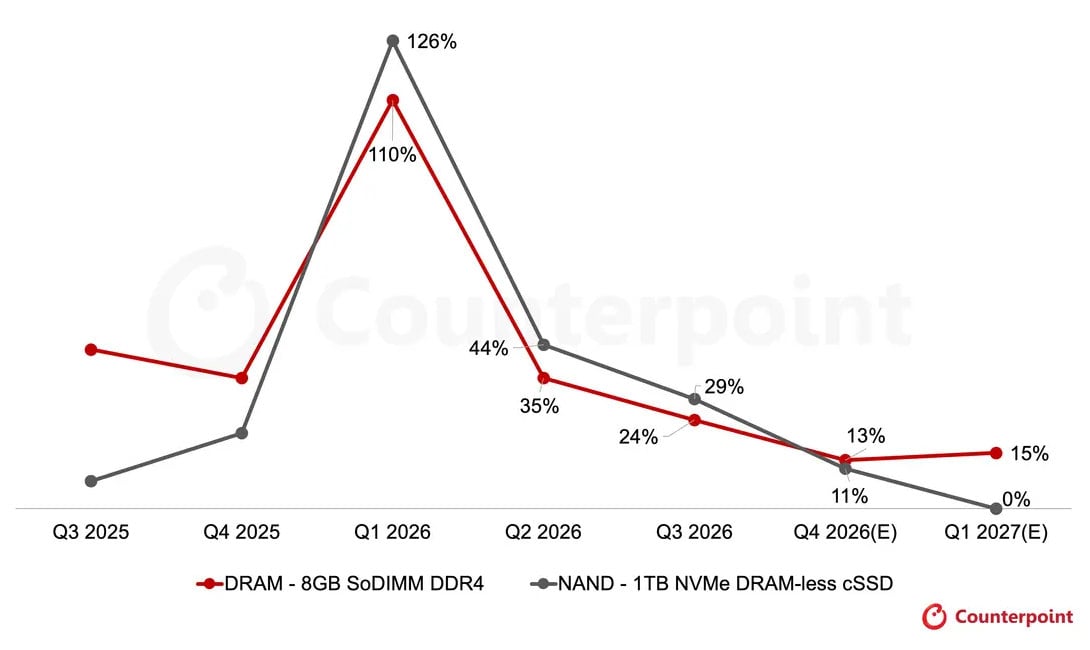
Wykres 2. Kwartalne zmiany cen pamięci komputerowych, III kw. 2025 r. – I kw. 2027 r., Źródło: Counterpoint
Co nas czeka? Prognozy na końcówkę 2026 i rok 2027
Analitycy nie mają złudzeń – rynek nie odbije się od dna z dnia na dzień. Counterpoint Research prognozuje, że w czwartym kwartale 2026 roku globalne dostawy skurczą się jeszcze mocniej, osiągając spadek na poziomie 27% rok do roku. Jeśli chodzi o cały rok 2027, analitycy przewidują stabilizację wolumenów na poziomie zbliżonym do wyników z 2026 roku.
Minsoo Kang, starszy analityk Counterpoint Research, zauważa, że wysokie ceny systemów wymuszają na konsumentach opóźnianie zakupów. Podkreśla jednocześnie, że Apple i ASUS radzą sobie lepiej dzięki mocno zróżnicowanej ofercie i pozycjonowaniu na rynku, jednak nawet giganci mają dziś problem z utrzymaniem stabilnego tempa wzrostu.
Z kolei David Naranjo, Associate Director, zwraca uwagę, że branża znajduje się w fazie głębokiej strukturalnej transformacji: "Dłuższe cykle wymiany, rosnące koszty komponentów i wyższe ceny zmieniają dynamikę rynku. (...) Stabilizacji w 2027 roku nie należy mylić z ożywieniem".
Nadzieją dla producentów mogą okazać się komputery z zaawansowanymi rozwiązaniami AI (AI PCs), ekrany premium i wysoce zróżnicowane portfolio. Jak konkluduje Naranjo, w nadchodzących latach wygrają ci, którzy będą w stanie połączyć innowacyjność z konkurencyjnymi cenami, żelazną dyscypliną w łańcuchu dostaw i ofertą, która realnie przekona do siebie zarówno firmy, jak i zwykłych konsumentów.
Opublikowano w:
Aktualności
Powiązane posty
 Trwają prace nad standardem Wi-Fi 8
Firmy takie jak Qualcomm i MediaTek informują, że wraz z organizacją IEEE opracowują nowy standard komunikacji...
Przejdź do artykułu...
 Firma HP skupia się na wspieraniu globalnej gospodarki obiegowej i niskoemisyjnej
Firma HP osiągnęła kolejny imponujący etap na drodze do wspierania gospodarki obiegowej i niskoemisyjnej, podając do...
Przejdź do artykułu...
 Nowe monitory iiyama do domu i biura
Firma iiyama znana jest z dwóch rodzin wysokiej jakości monitorów - G-MASTER przeznaczonych dla graczy oraz ProLite...
Przejdź do artykułu...
 Siemens SimplyLease - elastyczny i szybki leasing dla firm w ofercie sklepu ITnes.pl
Zapraszamy do zapoznania się z ofertą leasingową Siemens SimplyLease
1. Bez zbędnych formalności
W sklepie...
Przejdź do artykułu...
 Walentynkowa promocja
Jak świętować Walentynki, to tylko w parze! Wybierz idealną parę dla siebie i oszczędzaj!
Wybierz według...
Przejdź do artykułu...
 Dodatkowe wsparcie dla Microsoft 365 na Windows 10 do 2028 roku
Koniec wsparcia dla Windows 10
Już jakiś czas temu użytkowników systemów firmy Microsoft obiegła informacja, że...
Przejdź do artykułu...
 W zestawie taniej!
Kup Dell Latitude w zestawie ze stacją dokującą i zaoszczędź nawet 444 zł!
Promocja...
Przejdź do artykułu...
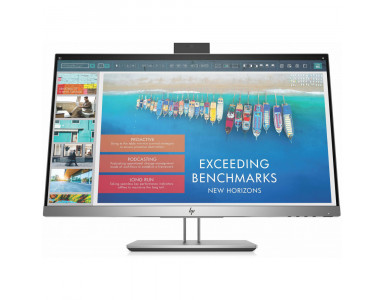 Monitor HP EliteDisplay E273d 5WN63AA to monitor i stacja dokująca w jednym
HP EliteDisplay E273d - monitor i stacja dokująca w jednym
Monitor HP EliteDisplay E273d dzięki bogatym portom tj....
Przejdź do artykułu...
 Tytuł 3-gwiazdkowego Partnera HP Amplify!
Z dumą informujemy, że firma HP przyznała nam tytuł 3-gwiazdkowego partnera w ramach programu Amplify Impact! Dzięki...
Przejdź do artykułu...
 30 lat TravelMate - konkurs dla Klientów sklepu ITnes.pl z okazji 30-lecia marki TravelMate firmy Acer
REGULAMIN
POLITYKA PRYWATNOŚCI
Przejdź do artykułu...
 Lenovo wycofuje z obrotu laptopy ThinkPad X1 Carbon 5th Gen
Szanowni Klienci Lenovo!
W trosce o bezpieczeństwo użytkowników i działając we współpracy z Prezesem Urzędu...
Przejdź do artykułu...
 Nowe procesory AMD Threadripper 9000 dla HEDT i stacji roboczych
Na tegorocznych targach Computex na Tajwanie zaprezentowano nowe procesory AMD Ryzen Threadripper 9000 dla HEDT i AMD...
Przejdź do artykułu...